






Le trading d’options permet de construire des positions adaptées à différents scénarios : une hausse, une baisse, une période de forte volatilité ou encore le besoin de protéger une action déjà détenue. Cette flexibilité explique l’intérêt grandissant pour les options auprès des investisseurs et des négociants actifs au Canada.
Elle s’accompagne toutefois d’une réalité importante : une option ne dépend pas seulement de la direction du titre. Sa valeur est également influencée par le temps restant avant l’expiration et par la volatilité anticipée. Il est donc possible d’avoir raison sur la direction d’une action et de perdre malgré tout sur l’option choisie.
Chez Formation DayTrader Canada, les options représentent une spécialité distinctive. Nous ne les présentons pas comme un raccourci vers des rendements rapides, mais comme des instruments qui exigent une lecture structurée du marché, une compréhension du risque et un plan précis.
Dans ce guide pour débutants, nous verrons :
- ce qu’est une option et comment fonctionne un contrat;
- la différence entre une option d’achat et une option de vente;
- les facteurs qui influencent la prime;
- les principaux usages accessibles à un débutant;
- le risque souvent mal compris du covered call;
- l’option de vente comme outil de protection;
- les possibilités bidirectionnelles du strangle;
- la façon dont DTC utilise Interactive Brokers et OppScan.
Table des matières
En bref
- Une option donne à son acheteur un droit, mais impose une obligation à son vendeur.
- Une option d’achat, ou call, peut servir à exprimer un scénario haussier.
- Une option de vente, ou put, peut servir à exprimer un scénario baissier ou à protéger un titre détenu.
- Un put de protection peut établir un prix plancher temporaire tout en permettant de conserver les actions lors d’un recul jugé passager.
- Le prix d’une option dépend notamment du sous-jacent, du prix d’exercice, du temps et de la volatilité implicite.
- Acheter une option limite généralement la perte à la prime payée, mais cette prime peut être perdue entièrement.
- Vendre une option peut créer une obligation et un risque beaucoup plus important.
- Sur un titre bien choisi, une stratégie de covered calls peut viser la récolte régulière de primes dans un scénario modérément haussier, sans garantir un revenu ni éliminer le risque de baisse.
- Un covered call génère une prime, mais il ne protège pas, ou du moins que très partiellement, contre la baisse du titre.
- Un long strangle peut tirer parti d’un fort mouvement à la hausse ou à la baisse, mais le mouvement doit être suffisamment important pour compenser les deux primes payées.
Qu’est-ce que le trading d’options?
Une option est un contrat financier lié à un actif sous-jacent, par exemple une action ou un fonds négocié en bourse. Elle accorde à son acheteur le droit, mais non l’obligation, d’acheter ou de vendre le sous-jacent à un prix déterminé, pendant une période définie.
Le vendeur de l’option se trouve de l’autre côté du contrat. En échange de la prime reçue, il accepte une obligation si l’acheteur exerce son droit ou si l’option lui est assignée.
Cette distinction entre droit et obligation est fondamentale :
| Position | Droit ou obligation | Risque de base |
|---|---|---|
| Acheteur d’un call | Droit d’acheter | La prime payée peut être perdue en totalité |
| Vendeur d’un call | Obligation de vendre en cas d’assignation | Peut être élevé; il dépend de la couverture de la position |
| Acheteur d’un put | Droit de vendre | La prime payée peut être perdue en totalité |
| Vendeur d’un put | Obligation d’acheter en cas d’assignation | Peut être substantiel si le sous-jacent chute |
Un contrat standard d’options sur actions représente généralement 100 actions, bien que certains événements, comme une division ou une fusion, puissent modifier les caractéristiques du contrat. Une prime affichée à 2,00 $ représente donc habituellement un coût de 200 $ par contrat, avant les frais de transaction.
Quels sont les éléments d’un contrat d’options?
Avant de regarder une stratégie, il faut comprendre les cinq renseignements qui définissent le contrat.
Le sous-jacent
Il s’agit de l’action, du FNB ou de l’indice auquel l’option est liée. Le comportement du sous-jacent demeure le point de départ de l’analyse.
Le type d’option
Il existe deux grandes catégories : l’option d’achat (call) et l’option de vente (put).
Le prix d’exercice
Le prix d’exercice, souvent appelé strike, est le prix auquel le droit d’acheter ou de vendre peut être exercé.
La date d’expiration
L’option possède une durée de vie limitée. Après son expiration, le contrat cesse d’exister. Plus cette date approche, moins il reste de temps pour que le scénario anticipé se réalise.
La prime
La prime est le prix de l’option. L’acheteur la paie; le vendeur la reçoit. Cette somme ne représente pas seulement une mise sur la direction du titre : elle intègre également le temps et la volatilité anticipée par le marché.
Quelle est la différence entre un call et un put?
L’option d’achat ou call
L’acheteur d’un call obtient le droit d’acheter le sous-jacent au prix d’exercice. Un call peut notamment être utilisé lorsqu’un trader anticipe une hausse suffisamment importante avant l’expiration.
Supposons qu’une action se négocie à 50 $ et qu’un call avec un prix d’exercice de 52 $ coûte 1,50 $. Un contrat coûterait donc 150 $. À l’expiration, le seuil de rentabilité se situerait à 53,50 $, soit le prix d’exercice plus la prime payée, sans tenir compte des frais.
Ce seuil de 53,50 $ ne signifie toutefois pas que l’action doit nécessairement l’atteindre pour que le contrat devienne profitable avant l’expiration. L’acheteur peut revendre son call en tout temps pendant les heures de marché. Si la prime passe, par exemple, de 1,50 $ à 2 $, la position affiche un gain brut de 50 $ par contrat, même si l’action se négocie encore sous 53,50 $.
La valeur du call avant l’expiration dépend non seulement du cours de l’action, mais aussi du temps restant, de la volatilité implicite et d’autres facteurs. Une hausse du sous-jacent ou de la volatilité implicite peut donc faire augmenter la prime suffisamment pour permettre une prise de profit sans exercer l’option ni attendre son échéance.
À l’inverse, si l’action demeure sous 52 $ à l’expiration, le call peut expirer sans valeur et la prime de 150 $ peut être perdue en totalité. C’est pourquoi il faut distinguer le seuil de rentabilité à l’expiration de la possibilité de réaliser un profit en revendant le contrat avant cette date.
L’option de vente ou put
L’acheteur d’un put obtient le droit de vendre le sous-jacent au prix d’exercice. Le put peut être utilisé de deux façons très différentes :
- pour exprimer un scénario baissier;
- pour protéger une action déjà détenue contre une baisse importante.
Cette deuxième utilisation est particulièrement intéressante, car elle illustre que les options ne servent pas uniquement à spéculer sur une direction. Elles peuvent également devenir des instruments de gestion du risque.
Pourquoi le prix d’une option peut-il changer rapidement?
Le prix du sous-jacent est important, mais il n’est qu’une partie de l’équation. La prime d’une option comporte une valeur temps. Elle peut comporter aussi une valeur intrinsèque.
- La valeur intrinsèque correspond à l’avantage immédiat que procurerait l’exercice de l’option.
- La valeur temps reflète la possibilité qu’un mouvement favorable survienne avant l’expiration.
Plusieurs facteurs font varier la prime :
| Facteur | Effet à comprendre |
|---|---|
| Prix du sous-jacent | Une hausse favorise généralement les calls et défavorise les puts; une baisse produit habituellement l’effet inverse |
| Prix d’exercice | Il détermine la relation entre l’option et le prix actuel du sous-jacent |
| Temps avant l’expiration | La valeur temps tend à diminuer à mesure que l’expiration approche |
| Volatilité implicite | Une volatilité anticipée plus élevée tend à augmenter les primes des calls et des puts |
| Taux et dividendes | Ils peuvent également influencer la valeur théorique, mais leur rôle est moins intuitif pour un débutant |
Trois lettres grecques à connaître au départ
Les « lettres grecques » ne prédisent pas exactement la valeur future d’une option. Elles servent plutôt de repères théoriques pour estimer sa sensibilité à différents facteurs.
| Lettre grecque | Ce qu’elle mesure simplement |
|---|---|
| Delta | Sensibilité approximative de la prime à une variation du sous-jacent |
| Thêta | Effet estimé du passage du temps sur la prime |
| Vega | Sensibilité approximative de la prime à un changement de volatilité implicite |
Pour un débutant, la leçon essentielle est la suivante : avoir raison sur la direction ne suffit pas. Le mouvement doit aussi survenir avec une amplitude et dans un délai compatibles avec le contrat acheté.
Comment DTC analyse une stratégie d’options
Chez DayTrader Canada, notre point de départ n’est pas « quelle option devrais-je acheter? ». Nous cherchons d’abord à définir le scénario de marché et le risque acceptable.
Avant d’examiner un contrat, nous posons notamment les questions suivantes :
- Quelle est notre lecture du sous-jacent : haussière, baissière, neutre ou volatile?
- Anticipons-nous un mouvement modéré ou important?
- Dans quel délai ce scénario pourrait-il se produire?
- Quel rôle la volatilité implicite joue-t-elle dans le prix demandé?
- Quelle somme pouvons-nous perdre si le scénario ne se réalise pas?
- Que ferons-nous si le prix, le temps ou la volatilité évoluent contre nous?
- À quel niveau ou selon quelles conditions prendrons-nous notre profit?
- Si le scénario demeure valide à l’approche de l’expiration, dans quelles circonstances roulerons-nous le contrat?
Cette démarche évite de choisir une option uniquement parce que sa prime semble peu coûteuse. Une option bon marché peut être très éloignée du prix du titre, proche de son expiration ou peu susceptible de conserver sa valeur.
Prévoir la prise de profit et le roulement
Une stratégie d’options ne devrait pas être planifiée uniquement au moment de son ouverture. Il faut également décider à l’avance comment elle sera gérée si elle devient profitable, si elle évolue contre nous ou si l’expiration approche.
Le roulement d’une option, souvent appelé en anglais rollover ou rolling, consiste à fermer le contrat actuel et à ouvrir une nouvelle position sur le même sous-jacent. Le nouveau contrat peut avoir une échéance plus éloignée, un prix d’exercice différent ou les deux. Même lorsque les deux opérations sont transmises ensemble, il s’agit d’une fermeture suivie d’une nouvelle position.
Dans un plan DTC, les règles de gestion peuvent notamment préciser :
- l’objectif ou la condition qui déclenche une prise de profit;
- le niveau d’invalidation qui exige une fermeture;
- le moment où la position doit être réévaluée avant l’expiration;
- les conditions nécessaires pour justifier un roulement;
- le coût additionnel maximal que l’on accepte de payer;
- la nouvelle échéance et le nouveau prix d’exercice recherchés;
- les situations dans lesquelles il vaut mieux fermer plutôt que reconduire le contrat.
Le roulement peut, par exemple, servir à prolonger la durée d’une option de vente utilisée pour protéger un titre. Si l’investisseur souhaite toujours détenir les actions après l’expiration de son put, il peut fermer ce put et en acheter un autre avec une échéance plus éloignée. Il doit toutefois comparer le coût de la nouvelle prime au niveau de protection obtenu.
À l’inverse, lorsqu’une option a pris de la valeur et que l’objectif prévu est atteint, il peut être préférable de la fermer afin de matérialiser le profit plutôt que d’attendre l’expiration. Une option n’a pas besoin d’être conservée jusqu’à son échéance.
Un roulement n’efface pas une perte et ne rend pas automatiquement une position plus sécuritaire. Il entraîne un nouveau débit ou crédit, des frais et un profil de risque différent. La bonne question n’est donc pas seulement « puis-je rouler cette option? », mais plutôt : le scénario justifie-t-il d’ouvrir ce nouveau contrat aux conditions actuelles?
Trois utilisations des options à connaître
Pour une première introduction, il est plus utile de comprendre quelques usages fondamentaux que de mémoriser une longue liste de stratégies.
1. Acheter un call ou un put pour exprimer une direction
L’achat d’un call permet d’exprimer un scénario haussier; l’achat d’un put, un scénario baissier. Dans les deux cas, la perte maximale de l’acheteur est généralement limitée à la prime payée et aux frais.
Ce risque défini ne signifie pas que la position est peu risquée. Une option peut perdre rapidement de la valeur et expirer sans valeur. Un trader doit donc définir :
- le mouvement attendu;
- l’échéance du scénario;
- le prix d’exercice;
- le montant maximal consacré à la position;
- le point où son analyse sera considérée comme invalide.
2. Utiliser un put pour protéger une action
Une option de vente de protection, aussi appelée protective put, consiste à détenir une action et à acheter un put sur cette même action. L’ensemble formé par les actions et le put est parfois appelé synthetic call, puisque son profil ressemble à celui d’un call détenu. Le put fixe temporairement un prix auquel les actions peuvent être vendues, ce qui crée un plancher de protection pendant la durée du contrat.
Le put comme arrêt sur perte contractuel
Dans notre gestion du risque, le put peut remplir un rôle comparable à celui d’un arrêt sur perte, mais avec une différence importante. Un ordre stop peut être configuré comme un ordre au marché ou comme un ordre à cours limité. Dans le premier cas, son exécution est généralement assurée une fois le seuil déclenché, mais pas le prix obtenu. Dans le second, le prix minimal de vente est mieux contrôlé, mais l’ordre peut ne pas être exécuté si le titre traverse rapidement la limite fixée.
La principale faiblesse d’un arrêt sur perte ne réside donc pas uniquement dans le choix entre ces deux types d’ordres. Le seuil peut être déclenché par un recul temporaire, puis faire sortir le trader avant un redressement du titre. De plus, un écart de cours survenu avant l’ouverture ou après la fermeture du marché peut contourner le niveau prévu : un ordre stop au marché risque alors d’être exécuté beaucoup plus bas, tandis qu’un ordre stop à cours limité peut demeurer sans exécution.
Le put procure plutôt le droit contractuel de vendre les actions au prix d’exercice pendant sa durée de vie. Tant que le contrat demeure valide et couvre le nombre approprié d’actions, le prix d’exercice établit donc un plancher connu. Dans ce sens, on peut parler d’un arrêt sur perte garanti au prix d’exercice pendant la période couverte. Cette garantie concerne le prix auquel les actions peuvent être vendues, et non le résultat total de la position, puisque la prime payée doit également être prise en compte.
Prenons un exemple fictif :
- vous détenez 100 actions achetées à 50 $;
- vous achetez un put avec un prix d’exercice de 48 $;
- la prime est de 1,50 $, soit 150 $ pour un contrat standard.
Si l’action chute fortement avant l’expiration, le put donne le droit de vendre les actions à 48 $. La protection n’est pas gratuite : la prime de 150 $ réduit le rendement de la position, même si l’action continue de monter.
Si le put est conservé et que l’action vaut moins de 48 $ à l’expiration, la perte maximale de l’ensemble serait d’environ 350 $ avant les frais : 200 $ entre le prix d’achat des actions et le prix d’exercice, auxquels s’ajoutent les 150 $ payés pour le put. Même si le titre chutait beaucoup plus bas, le droit de vendre à 48 $ maintiendrait ce niveau de protection pendant la période couverte.
Le principe ressemble à celui d’une assurance. On accepte un coût connu afin de limiter une partie du risque pendant une période déterminée. Le choix du prix d’exercice et de l’échéance détermine le niveau et la durée de cette protection.
Demeurer dans une position malgré un recul temporaire
Un ordre stop traditionnel peut faire vendre les actions dès que son seuil est atteint, même si le titre se redresse peu après. Le put offre davantage de souplesse : puisque le prix de sortie minimal est protégé pendant la durée du contrat, l’investisseur peut choisir de conserver les actions lors d’un mouvement temporaire à contresens, à condition que son scénario de départ demeure valide.
Cette latitude est particulièrement utile dans une position à court ou moyen terme où la volatilité normale du titre aurait pu déclencher un arrêt sur perte. Elle ne signifie pas qu’il faut ignorer une détérioration réelle du scénario. Le put donne du temps et protège un prix; il ne remplace pas l’analyse du sous-jacent.
Gérer activement le put pendant le mouvement
Si l’action recule, la valeur du put peut augmenter. Il devient alors possible de vendre le put avant son expiration afin de matérialiser un profit sur la protection, tout en conservant les actions si l’on anticipe que le recul sera temporaire.
Le gain réalisé sur le put peut compenser une partie de la baisse subie par les actions. Il ne signifie pas nécessairement que l’ensemble de la position est profitable. De plus, dès que le put est vendu, le plancher de protection disparaît. Il faut alors décider si un nouveau put, un ordre stop ou une autre règle de sortie doit prendre le relais.
Cette gestion active exige donc des règles déterminées à l’avance : à quel niveau vendre le put, dans quelles conditions maintenir les actions, quand rouler la protection et à quel moment fermer complètement la position.
3. Vendre un covered call sur une action détenue
Le covered call, ou vente d’une option d’achat couverte, consiste à vendre un call tout en détenant les actions correspondantes. Pour un contrat standard, cela signifie généralement posséder 100 actions du sous-jacent.
La prime encaissée peut procurer un revenu supplémentaire. En contrepartie, le vendeur accepte que ses actions puissent être vendues au prix d’exercice si l’option est assignée. Le potentiel de hausse de la position devient donc limité au-delà de ce prix.
La récolte de primes comme revenu complémentaire potentiel
Dans un scénario modérément haussier, la vente répétée de calls couverts sur un titre bien choisi peut servir à récolter des primes sur une base régulière. L’objectif est alors de tirer un revenu complémentaire des actions détenues pendant que leur progression demeure graduelle ou que leur cours évolue dans une zone relativement stable.
Cette approche peut rappeler les dividendes, puisque l’investisseur cherche à recevoir périodiquement une somme tout en détenant ses actions. La comparaison a toutefois ses limites : un dividende est une distribution décidée par l’entreprise, tandis que la prime d’un covered call est la contrepartie d’une obligation contractuelle. Pour recevoir cette prime, l’investisseur cède une partie du potentiel de hausse et accepte le risque d’assignation.
Chez DTC, un « titre bien choisi » ne signifie donc pas seulement une action dont les options offrent une prime attrayante. Il s’agit d’un titre que nous sommes disposés à détenir malgré ses fluctuations et à vendre au prix d’exercice sélectionné. Le prix d’exercice doit correspondre à un niveau de sortie acceptable, et l’échéance doit s’intégrer au scénario ainsi qu’au plan de gestion.
Si le call expire sans valeur, une nouvelle option peut éventuellement être vendue et une autre prime récoltée. Si le titre approche ou dépasse le prix d’exercice, il faut décider selon des règles établies à l’avance s’il convient d’accepter l’assignation, de racheter le call ou de le rouler vers une autre échéance ou un autre prix d’exercice. Cette répétition peut créer un flux de primes, mais celui-ci varie selon le titre, la volatilité, les contrats disponibles et les décisions de gestion. Il ne s’agit donc ni d’un revenu fixe ni d’un substitut garanti aux dividendes.
Le risque souvent oublié du covered call
Le mot « couvert » décrit le fait que les actions sont disponibles si le call est assigné. Il ne signifie pas que la position est protégée contre une chute du titre.
Si une action achetée à 50 $ tombe à 30 $, une prime de 1 $ ne compense qu’une petite partie de la perte sur les actions. Le risque principal demeure celui du titre détenu, qui pourrait théoriquement perdre l’essentiel de sa valeur.
Avant de vendre un covered call, il faut donc accepter deux possibilités :
- conserver le risque de baisse associé aux actions;
- devoir vendre les actions au prix d’exercice si elles montent fortement.
Le covered call n’est ni un rendement garanti ni une protection complète. C’est un échange : une prime est reçue aujourd’hui en contrepartie d’une hausse plafonnée et du maintien du risque sur le sous-jacent.
Peut-on profiter d’un mouvement sans connaître sa direction?
Oui, certaines stratégies sont conçues pour un scénario où l’on anticipe un mouvement important sans savoir s’il sera haussier ou baissier. Elles sont dites bidirectionnelles.
Le long strangle : un aperçu
Un long strangle combine généralement :
- l’achat d’un call hors du cours;
- l’achat d’un put hors du cours;
- sur le même sous-jacent et avec la même date d’expiration;
- mais avec deux prix d’exercice différents.
Cette combinaison peut devenir rentable si le sous-jacent effectue un mouvement suffisamment prononcé à la hausse ou à la baisse avant l’expiration. Elle peut donc être envisagée dans certains contextes où une forte volatilité est anticipée, sans direction évidente.
Il faut toutefois apporter une nuance essentielle : le trader paie deux primes. Si le titre ne bouge pas assez, ou si le mouvement arrive trop tard, les deux options peuvent perdre de la valeur. Une baisse de la volatilité implicite après l’ouverture de la position peut également nuire à la stratégie.
Le strangle n’est donc pas une façon de gagner automatiquement dans les deux directions. Il s’agit d’une stratégie avancée dont le potentiel dépend de l’amplitude du mouvement, de son moment, du coût des primes et de l’évolution de la volatilité implicite.
Chez DTC, ce type de montage s’inscrit dans notre approche des combos bidirectionnels à gestion active. L’idée n’est pas simplement d’acheter deux options et d’attendre : il faut comprendre le scénario, mesurer le mouvement requis, suivre l’évolution de la position et respecter des règles de sortie établies à l’avance.
La touche DTC : repérer les scénarios avec OppScan
Le nombre de titres disponibles sur les marchés nord-américains rend la recherche manuelle longue et inefficace. Chez DayTrader Canada, nous avons développé dans OppScan un balayeur destiné à repérer les titres qui correspondent le mieux aux critères de notre stratégie bidirectionnelle de type strangle.
L’objectif du balayeur n’est pas de produire un signal automatique d’achat. Il sert à réduire l’univers de recherche pour permettre au trader de concentrer son analyse sur des candidats pertinents.
Une fois un titre repéré, il reste notamment à examiner :
- la liquidité des options et l’écart entre le cours acheteur et vendeur;
- le coût combiné du call et du put;
- la date d’expiration;
- le mouvement nécessaire pour atteindre les seuils de rentabilité;
- la volatilité implicite;
- le montant total pouvant être perdu.
Cette combinaison entre un outil de balayage et une méthode d’analyse structurée illustre notre approche : la technologie sert à trouver plus efficacement les scénarios, mais elle ne remplace jamais le jugement ni la gestion du risque.
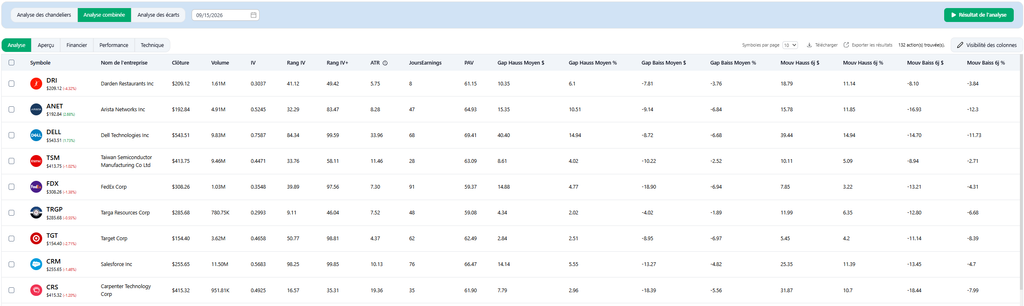
Balayeur OppScan de DayTrader Canada pour repérer des titres adaptés à une stratégie strangle.
Pourquoi utilisons-nous Interactive Brokers?
Chez DayTrader Canada, nous utilisons Interactive Brokers et sa plateforme Trader Workstation, communément appelée TWS. L’objectif de cet article n’est pas de comparer les courtiers, mais de montrer les renseignements qu’une plateforme d’options doit permettre d’analyser.
Dans TWS, la chaîne d’options permet notamment d’observer :
- les calls et les puts disponibles;
- les différents prix d’exercice et dates d’expiration;
- les cours acheteur et vendeur;
- le volume et l’intérêt en cours;
- la volatilité implicite;
- les principales lettres grecques;
- le profil d’une stratégie composée de plusieurs options;
- les contrats qui approchent de leur expiration et les possibilités de roulement.
Le Strategy Builder d’Interactive Brokers permet également d’assembler des stratégies à plusieurs composantes, dont le strangle. L’outil Rollover Options aide pour sa part à repérer les contrats qui approchent de leur expiration et à sélectionner une échéance ou un prix d’exercice de remplacement. Ces fonctionnalités ne remplacent pas la compréhension de chaque position : avant de transmettre un ordre, il faut vérifier les options sélectionnées, le débit ou le crédit, la quantité, le prix limite et le nouveau profil de risque.
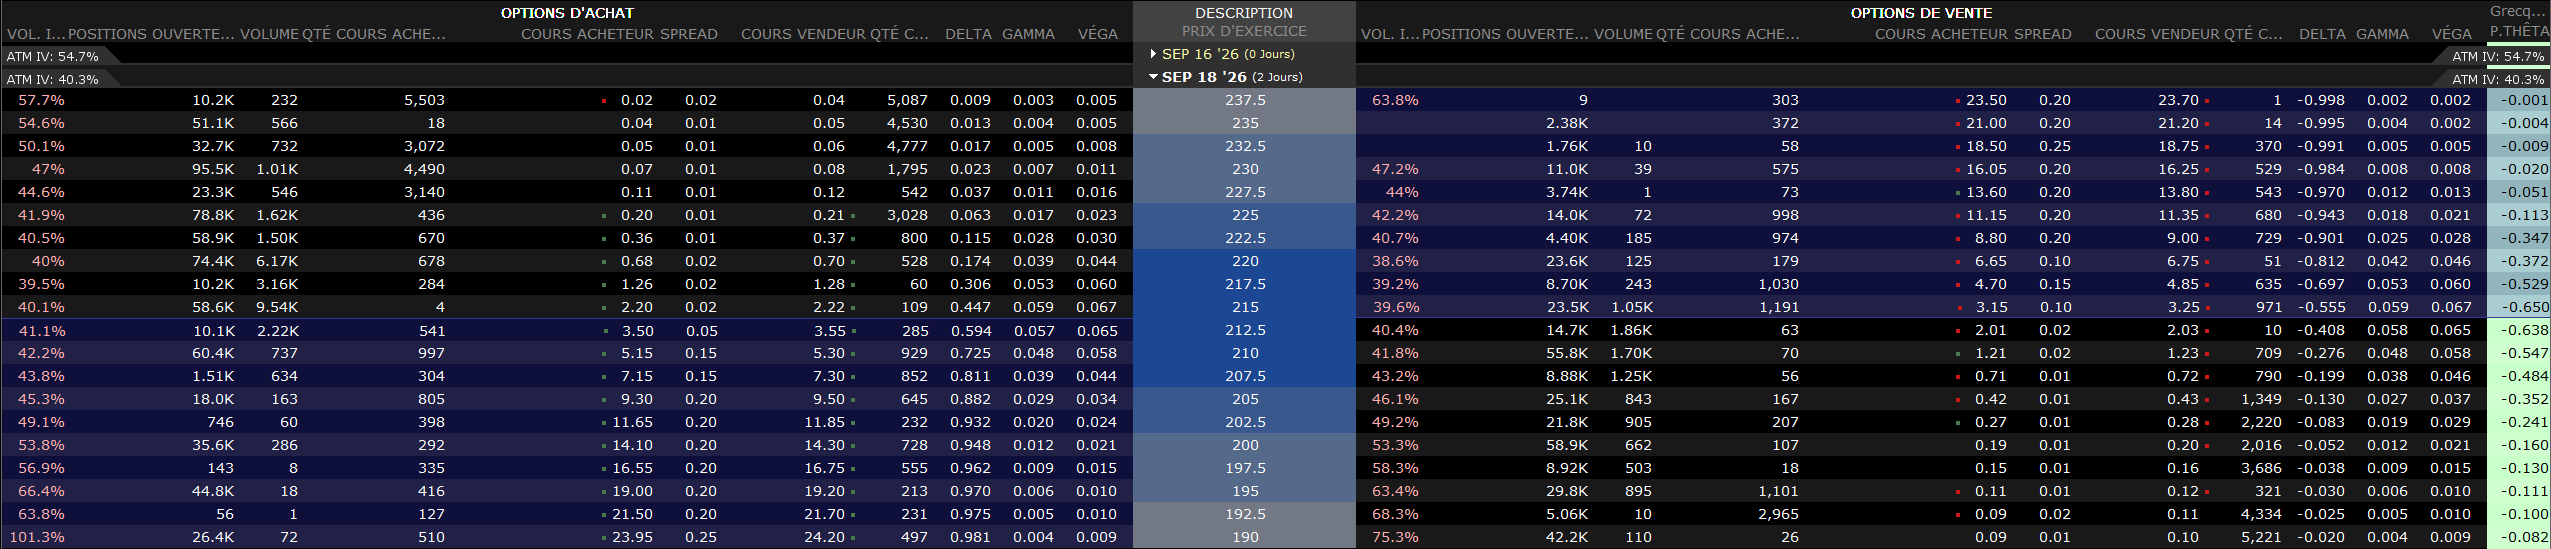
Chaîne d’options dans Trader Workstation d'Interactive Brokers.
Comment lire une chaîne d’options sans se perdre?
Une chaîne d’options peut sembler intimidante au premier regard. Un débutant peut commencer par suivre cet ordre :
- confirmer le bon symbole du sous-jacent;
- choisir une date d’expiration cohérente avec le scénario;
- repérer le prix actuel du titre;
- distinguer les calls des puts;
- examiner les prix d’exercice autour du cours actuel;
- comparer les cours acheteur et vendeur;
- vérifier la liquidité, la volatilité implicite et les lettres grecques;
- calculer le coût réel du contrat et la perte maximale possible.
Une prime affichée à 0,50 $ peut sembler faible, mais elle représente normalement 50 $ par contrat. Une stratégie qui combine deux options multiplie également les frais, les écarts de prix et les variables à surveiller.
Les erreurs fréquentes des débutants
Acheter l’option la moins chère
Une faible prime ne signifie pas qu’une option constitue une bonne occasion. Elle peut être loin du cours, manquer de temps ou avoir une faible probabilité de conserver une valeur à l’expiration.
Choisir une expiration trop rapprochée
Une option à très courte échéance laisse peu de temps au scénario pour se réaliser. L’érosion de la valeur temps peut devenir particulièrement importante à l’approche de l’expiration.
Ignorer la volatilité implicite
Une prime peut être élevée parce que le marché anticipe déjà un mouvement important. Même si le titre bouge, une diminution de la volatilité implicite peut réduire la valeur de l’option.
Confondre risque défini et faible risque
Lorsqu’une option achetée peut perdre 100 % de sa prime, la perte est définie, mais elle peut quand même être importante par rapport à la taille du compte.
Vendre des options sans comprendre l’assignation
La prime reçue ne doit pas faire oublier l’obligation associée au contrat. Le vendeur doit connaître les conséquences financières d’une assignation avant d’ouvrir la position.
Croire qu’un covered call protège l’action
La prime réduit légèrement le coût net, mais le titre demeure exposé à une baisse majeure. Le mot « couvert » ne signifie pas « sans risque ».
Utiliser un outil comme un signal automatique
OppScan et TWS accélèrent l’analyse et l’exécution. Ils ne déterminent pas à votre place si le scénario est valide, si la prime est raisonnable ou si le risque correspond à votre plan.
Quelle méthode suivre avant une première transaction?
Voici une démarche de préparation simple :
- Comprendre les droits de l’acheteur et les obligations du vendeur.
- Définir un scénario sur le sous-jacent avant de choisir l’option.
- Sélectionner une échéance cohérente avec ce scénario.
- Examiner la prime, la volatilité implicite et la liquidité.
- Calculer le coût total en tenant compte du multiplicateur du contrat.
- Déterminer la perte maximale et les seuils de rentabilité.
- Prévoir les conditions de sortie avant de transmettre l’ordre.
- Commencer en simulation afin de comprendre le comportement de la position.
- Consigner les décisions et les résultats dans un journal de trading.
La simulation ne reproduit pas parfaitement les conditions réelles d’exécution, mais elle permet d’observer les effets du prix, du temps et de la volatilité sans engager immédiatement du capital.
Pourquoi se former avant de négocier des options?
Une action comporte principalement une exposition directionnelle. Une option ajoute plusieurs dimensions : le prix d’exercice, l’expiration, la volatilité implicite, l’érosion du temps, l’assignation et le choix entre de nombreuses stratégies.
Une formation structurée permet de relier ces notions au lieu de les apprendre isolément. Chez DayTrader Canada, le parcours consacré aux options comprend notamment :
- les fondements des calls et des puts;
- les facteurs qui influencent la prime;
- les lettres grecques et la volatilité;
- les stratégies de protection;
- les stratégies bidirectionnelles;
- le processus d’exercice et d’assignation;
- la construction et la gestion d’un plan de transaction;
- l’exécution sur une plateforme professionnelle.
La formation Options Négociateur et Investisseur Actif Plus permet d’approfondir ces notions et bien plus encore avec de la pratique, tandis que eOptions++ offre un parcours en ligne de 14 capsules pouvant être suivi à son rythme.
Découvrez les formations de DayTrader Canada ou notre accompagnement pour investisseurs actifs.
FAQ sur le trading d’options au Canada
Une option est-elle la même chose qu’une action?
Non. Une action représente une participation dans une société. Une option est un contrat lié à un sous-jacent, avec un prix d’exercice et une date d’expiration. Sa valeur peut diminuer avec le temps même si le cours du sous-jacent change peu.
Quelle est la différence entre un call et un put?
Un call donne à son acheteur le droit d’acheter le sous-jacent au prix d’exercice. Un put lui donne le droit de le vendre. Le vendeur assume l’obligation correspondante s’il est assigné.
Peut-on perdre toute la somme investie dans une option?
Oui. L’acheteur d’une option peut perdre la totalité de la prime et des frais si le contrat expire sans valeur. Le vendeur d’une option peut assumer un risque beaucoup plus élevé selon la position et la couverture utilisée.
Pourquoi une option perd-elle de la valeur même si l’action ne baisse pas?
Le passage du temps, toute chose étant égale par ailleurs, réduit la valeur temps d’une option. Une diminution de la volatilité implicite peut également faire baisser la prime même si le prix de l’action demeure relativement stable.
Un covered call est-il une stratégie sans risque?
Non. La vente du call est couverte par les actions détenues, mais ces actions peuvent toujours perdre une grande partie de leur valeur. De plus, le gain potentiel est limité au-delà du prix d’exercice du call vendu.
Un covered call peut-il produire un revenu régulier?
La vente répétée de calls couverts peut générer un flux de primes sur des actions détenues, particulièrement dans un scénario modérément haussier ou relativement stable. Ce revenu n’est toutefois pas garanti : les primes varient, le titre peut chuter et une assignation peut obliger l’investisseur à vendre ses actions. Chaque call devrait donc être vendu à un prix d’exercice auquel il serait réellement disposé à céder le titre.
Comment une option de vente peut-elle protéger une action?
L’achat d’un put donne le droit de vendre les actions au prix d’exercice pendant la durée du contrat. Il peut donc établir un plancher de sortie temporaire et jouer un rôle comparable à un arrêt sur perte contractuel. Cette protection a un coût : la prime payée réduit le rendement net. Si le put est vendu pour matérialiser un gain lors d’un recul, le plancher disparaît et le risque sur les actions doit être géré autrement.
Qu’est-ce que le roulement d’une option?
Rouler une option consiste à fermer le contrat actuel et à en ouvrir un autre, généralement avec une échéance plus éloignée et parfois un prix d’exercice différent. Le roulement peut prolonger une protection ou donner davantage de temps à un scénario, mais il engendre un nouveau coût ou crédit et ne fait pas disparaître le résultat du contrat précédent.
Qu’est-ce qu’une stratégie bidirectionnelle?
Une stratégie bidirectionnelle cherche à bénéficier d’un mouvement dans l’une ou l’autre direction. Le long strangle, par exemple, combine l’achat d’un call et d’un put ayant des prix d’exercice différents. Le mouvement doit être suffisamment important pour dépasser le coût des deux primes.
Quelle plateforme DTC utilise-t-elle pour les options?
DayTrader Canada utilise Interactive Brokers et sa plateforme Trader Workstation. TWS donne accès aux chaînes d’options, aux lettres grecques, à la volatilité implicite et aux outils de construction de stratégies.
OppScan choisit-il automatiquement les options à acheter?
Non. OppScan sert à repérer plus rapidement des titres correspondant à des critères de recherche. Le choix du contrat, l’analyse de la prime et la gestion du risque demeurent sous la responsabilité du trader.
Conclusion
Le principal avantage des options est leur flexibilité. Elles peuvent servir à exprimer une hausse ou une baisse, à protéger un titre, à recevoir une prime ou à construire une stratégie liée à la volatilité. Cette flexibilité augmente cependant le nombre de décisions à prendre.
Avant de négocier une option, il faut comprendre non seulement la direction anticipée, mais aussi le temps, la volatilité, le prix d’exercice, la liquidité et le risque d’assignation. Il faut également prévoir les règles de prise de profit, de fermeture et de roulement. Le bon contrat n’est pas simplement celui qui coûte le moins cher : c’est celui dont les caractéristiques correspondent au scénario et au risque accepté.
L’approche DTC repose sur cette discipline. Interactive Brokers fournit les outils d’analyse et d’exécution; OppScan aide à repérer des scénarios; la formation permet de comprendre pourquoi et comment les utiliser. La technologie accélère le travail, mais la méthode demeure au centre de la décision.
Sources utiles
- Options Industry Council — Notions de base sur les options
- Options Industry Council — Formation du prix d’une option
- Options Industry Council — Covered call
- Options Industry Council — Protective put
- Options Industry Council — Long strangle
- FINRA — Fonctionnement et risques des ordres stop
- Interactive Brokers Canada — Outils de trading d’options
- Interactive Brokers Canada — Outil de roulement d’options
- Formation DayTrader Canada — Options Négociateur et Investisseur Actif Plus
- Formation DayTrader Canada — eOptions++
Avertissement : ce contenu est fourni à des fins éducatives seulement. Il ne constitue pas un conseil financier ni une recommandation d’acheter ou de vendre une action, une option ou tout autre instrument financier. Les options comportent des risques et ne conviennent pas à tous les investisseurs. Une option achetée peut perdre la totalité de sa valeur; certaines positions vendeuses peuvent entraîner des pertes substantielles ou, dans certains cas, théoriquement illimitées.